종합소득세를 신고하는 개인사업자가 노란우산공제 소득공제 한도 확인 방법을 찾는다면 기준은 사업소득금액입니다. 2026년 기준 4천만 원 이하는 연 최대 600만 원, 1억 원 초과는 200만 원까지 공제되며, 이 한도는 연 1,800만 원 납입한도와 별개입니다.
⏱ 10초 요약
- 소득공제 한도: 사업소득금액 4천만 원 이하 연 600만 원, 1억 원 초과 연 200만 원
- 납입한도: 2026년 7월 1일 이후 납입분부터 연 1,800만 원(종전 분기 300만 원)
- 확인처: 노란우산 누리집 '내 공제' 메뉴, 고객센터 1666-9988
한도 구간, 내 구간을 찾는 순서, 절세액 계산 예시, 납입증명서와 신고, 공제가 안 되는 경우 순서로 봅니다.
노란우산공제 소득공제 한도
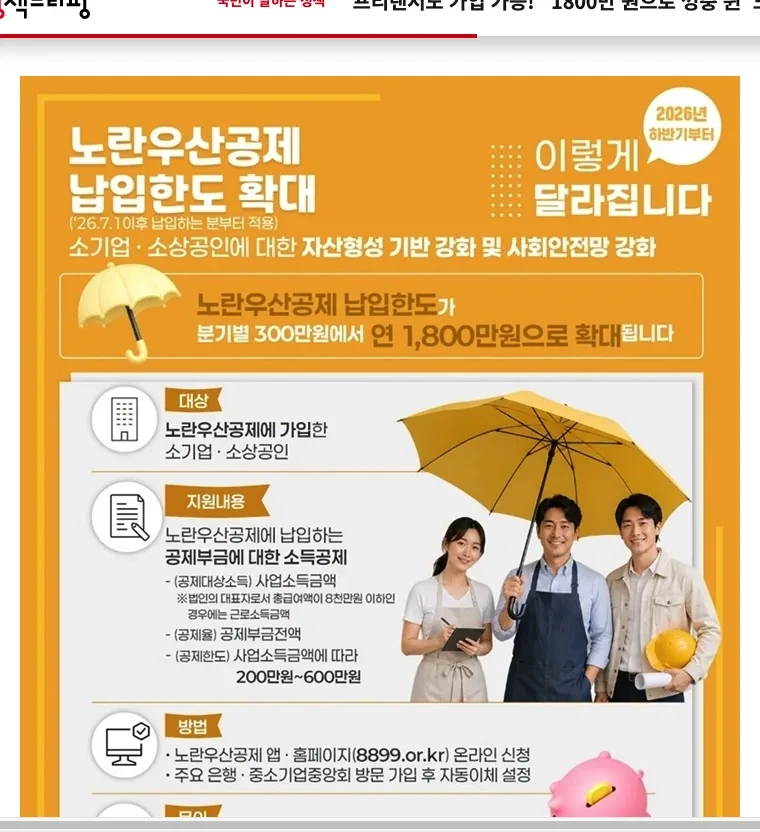
한도는 낸 금액이 아니라 사업소득금액이 정합니다. 정부가 발간한 『2026년 하반기부터 이렇게 달라집니다』를 인용한 택스넷 기사에 따르면 소득공제는 사업소득금액에 따라 연 200만~600만 원 범위에서 적용됩니다(근거: 조세특례제한법 제86조의3).
| 사업소득금액 | 연 소득공제 한도 |
|---|---|
| 4천만 원 이하 | 600만 원 |
| 4천만 원 초과~1억 원 이하 | 200만~600만 원 사이(구간 금액은 노란우산 누리집 확인) |
| 1억 원 초과 | 200만 원 |
※ 2026년 10월 기준, 조세특례제한법 제86조의3과 택스넷이 인용한 정부 자료. 중간 구간은 자료마다 금액이 달라 적지 않았습니다.
사업소득금액은 매출이 아닙니다. 수입에서 필요경비(사업에 쓴 비용)를 뺀 순소득입니다. 메트로신문 보도에 따르면 4천만 원 이하 구간은 2025년부터 500만 원에서 600만 원으로 올랐습니다.
납입한도는 2026년 7월 1일 이후 납입분부터 분기 300만 원(연 1,200만 원)에서 연 1,800만 원으로 늘었고, 6월 30일까지 낸 돈은 종전 한도를 씁니다. 연 1,800만 원을 넣어도 공제는 구간 한도까지만 됩니다.
내 구간 확인하는 순서
지난 신고서와 올해 장부만 있으면 5단계로 끝납니다.
- 5월에 제출한 종합소득세 신고서에서 사업소득금액 항목을 봅니다.
- 올해 수입에서 필요경비를 빼 올해 사업소득금액을 어림합니다.
- 위 표에서 내 구간의 한도를 찾습니다.
- 노란우산 누리집 '내 공제' 메뉴에서 올해 납입액을 확인합니다.
- 납입액과 구간 한도 중 작은 쪽이 공제 금액이 됩니다.
소득이 해마다 달라지는 업종은 구간이 한 칸 바뀔 수 있습니다. 연말에 한 번 더 어림해 보는 방법이 있습니다.
👉 다음 글: 전세대출 이자 소득공제 신청 방법과 400만원 한도
소득공제 계산 예시
노란우산공제 소득공제 계산은 공제액에 적용 세율을 곱한 값입니다. 사업소득금액 3,000만 원인 사업자가 올해 900만 원을 냈다면 한도 600만 원이 공제 금액입니다.
| 적용 세율(가정) | 줄어드는 소득세 | 지방소득세 10% 포함 |
|---|---|---|
| 6% | 36만 원 | 39.6만 원 |
| 15% | 90만 원 | 99만 원 |
| 24% | 144만 원 | 158.4만 원 |
※ 2026년 10월 기준 가정 계산. 600만 원 × 세율 × 1.1. 실제 세율은 다른 공제를 뺀 과세표준(세금 매기는 기준 금액)에 따라 달라집니다.
노란우산공제 소득공제 환급이라는 말을 쓰지만 통장에 바로 돌아오는 돈은 아닙니다. 5월 신고에서 세액이 줄고, 이미 낸 세금이 더 많을 때 환급이 생깁니다.
납입증명서 발급과 신고
납입증명서는 노란우산 누리집 '내 공제' 메뉴의 '발급 제증명 발급'에서 받습니다. 2026년에 낸 돈은 2027년 5월 종합소득세 신고 대상이며, 12월 31일까지 납입한 금액이 포함됩니다.
신고서의 소기업·소상공인 공제부금 항목 금액을 증명서와 맞춰 봅니다. 같은 돈을 필요경비로도 넣고 소득공제로도 넣으면 중복이 됩니다.
납입증명서 발급 화면은 노란우산 공식 누리집에서 열립니다. 신고 기한, 본인 인증 방식, 홈택스 자료 연동 여부는 가입 방식에 따라 다를 수 있어 고객센터 1666-9988에서 확인하는 편이 안전합니다.
공제가 안 되는 경우
부동산임대업 소득은 공제 대상이 아닙니다. 2019년 1월 1일 이후 가입자의 부동산임대업 소득금액은 소득공제를 받을 수 없습니다.
법인 대표자는 기준이 다릅니다. 총급여액 8천만 원 이하라면 사업소득금액 대신 근로소득금액을 기준으로 공제를 계산합니다.
세금 계산은 개인 소득과 다른 공제에 따라 달라집니다. 신고 전에 국세청 홈택스 안내나 담당 기관에서 내 경우를 확인하는 방법이 있습니다.
공식 사이트에서 확인출처: 택스넷 2026년 하반기 세금·지원제도 변경 안내(정부 발간 자료 인용), 노란우산(중소기업중앙회)